 株式会社IR不動産コンサルティング

自宅を売って住み替える場合、まず確認すべきは「売却でいくら手元に残るか」と「住宅ローンの残債がいくらあるか」です。この2つを整理しないまま住み替え先を探し始めると、資金計画が崩れる原因になります。
売却の手取り額を確認する
売却価格から、仲介手数料・登記費用・住宅ローンの残債・譲渡所得税(該当する場合)等を差し引いた「手取り額」を確認します。査定額がそのまま手元に残るわけではない点に注意が必要です。
住宅ローンの残債を確認する
売却代金でローンを完済できるか(アンダーローン)、それとも売却代金だけでは完済できないか(オーバーローン)を、金融機関への残高照会で確認します。オーバーローンの場合、自己資金の補填や住み替えローンの利用など、別途対応が必要になります。
売却と購入、どちらを先にするか
- 売り先行:先に自宅を売却し、その後に住み替え先を探す。資金計画は立てやすいが、仮住まいが必要になる場合がある
- 買い先行:先に住み替え先を購入し、その後に自宅を売却する。仮住まいは不要だが、二重ローンのリスクがある
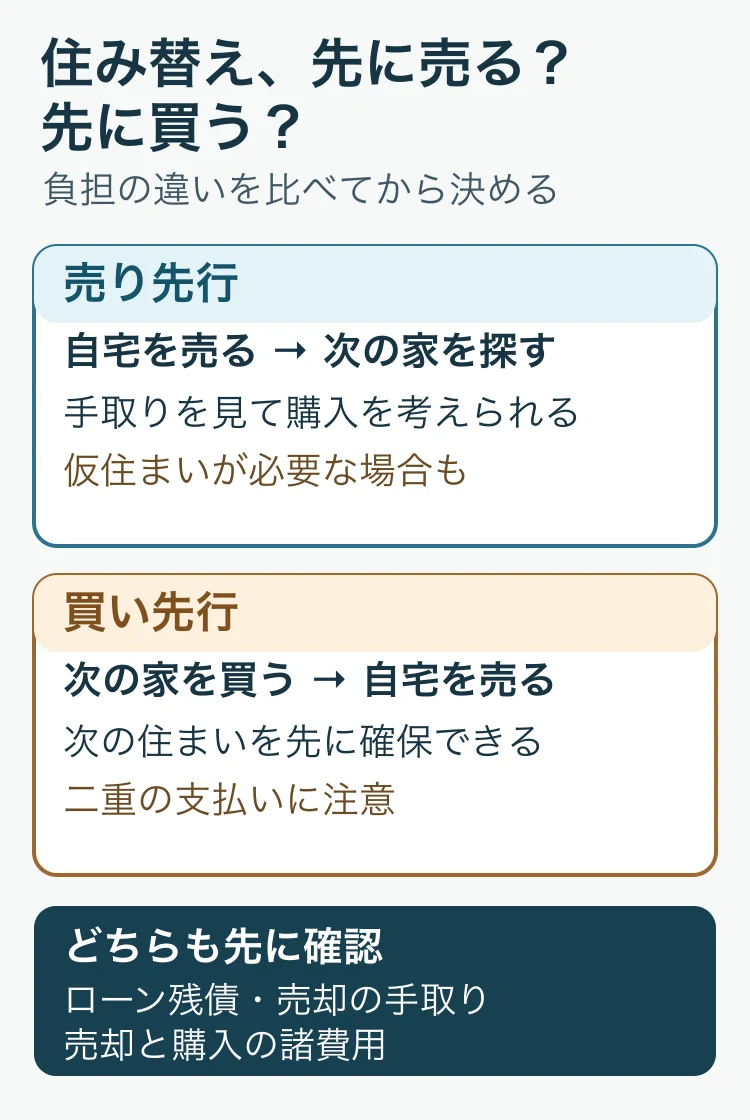
どちらが合うかは、資金状況、売却のしやすさ、希望する住み替え先の状況によって異なります。
諸費用を見込んでおく
売却・購入それぞれに、仲介手数料、登記費用、引越し費用、火災保険料等の諸費用がかかります。これらを資金計画に含めずに検討すると、想定外の出費に慌てることになります。
早めに専門家へ相談する
資金計画は、税制(譲渡所得税の特例等)や金融機関ごとの条件によって個別性が高いため、本記事では一般的なチェックポイントの紹介にとどめます。具体的な数字の試算は、不動産会社・金融機関・税理士に早めに相談することをおすすめします。