 株式会社IR不動産コンサルティング

結論(3行で)
- 株式会社IR不動産コンサルティング(一宮市・名古屋市の収益物件の売主さま専門)からの答えは、「金利の案内が届いたら、数字だけ見ず、いつから・毎月いくら・年間いくら変わるかを返済予定表で確かめる」です。
- 政策金利の報道と、自分の契約に適用される金利は別もの。金利の種別(変動・固定)と返済方法(元利均等・元金均等)、適用開始日を案内書と契約書で確かめます。
- 毎月・年間・残りの期間で分けて見て、修繕と空室が重なった場合の資金を確かめたうえで、保有・借換え・売却を同じ資料で比べます。
この記事は、一宮市萩原町と名古屋駅前に事務所を置く収益物件の売主さま専門の不動産会社、株式会社IR不動産コンサルティングが、収益物件のローンの金利条件が変わるときに確かめることをまとめたものです。
金融機関から金利や返済条件に関する案内が届いた時、金利の数字だけを見ても、毎月返済額、総返済、手元資金への影響は分かりません。収益物件の融資条件は、金融機関、借主、物件、借入期間、返済方法などによって異なります。
案内書と返済予定表を手元に置き、いつから何が変わるか、毎月と年間でいくら変わるか、修繕や空室と重なった場合に資金が足りるかを順番に整理します。
1. 案内書の変更箇所を特定する
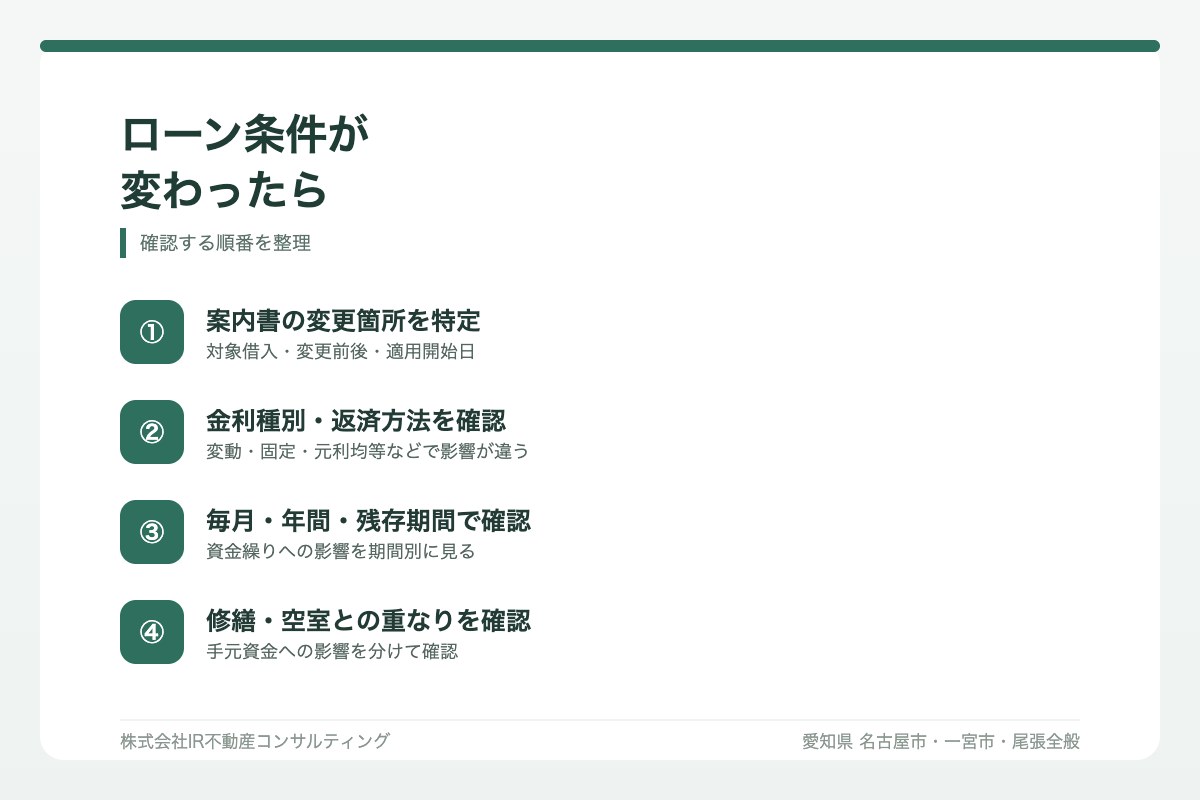
最初に、金融機関から届いた書面や契約者向け画面で、次を確認します。
- 対象となる借入れ
- 変更される条件
- 変更前と変更後
- 適用開始日
- 次回返済日
- 返済額の通知方法
- 借入残高と残存期間
- 問い合わせ先と回答期限
政策金利の報道と、自分の契約に適用される金利を同じものとして扱わず、契約書面と金融機関の回答を確認します。
2. 金利種別と返済方法を確認する
変動、固定、固定期間選択などの金利種別と、元利均等、元金均等などの返済方法によって、条件変更の影響は異なります。
| 確認項目 | 記録欄 |
|---|---|
| 金利種別 | |
| 返済方法 | |
| 変更前の適用条件 | |
| 変更後の適用条件 | |
| 適用開始日 | |
| 毎月返済額 | |
| ボーナス・増額返済 | |
| 最終返済日 |
契約によって計算方法や見直し時期が異なるため、一般的な説明だけで自分の返済額を確定しません。
3. 毎月・年間・残存期間で分けて見る
返済額の変化は、毎月の差額だけでなく、年間の資金繰り、残存期間、他の借入れと合わせて確認します。
| 期間 | 確認すること |
|---|---|
| 毎月 | 家賃入金、管理費、返済、手元残高 |
| 年間 | 税、保険、点検、更新、修繕予定 |
| 残存期間 | 借入残高、返済終了時期、大規模修繕との重なり |
家賃が満室想定どおりに入る前提だけで計算せず、現在の入金、空室、滞納、フリーレントを分けます。
4. 修繕と空室が重なった場合を確認する
金利条件の変更だけなら対応できても、給湯器や外壁などの修繕、退去、空室、募集費用が同じ時期に重なると、手元資金への影響が変わります。
少なくとも次の三つを分けて作ります。
- 現在の入金と費用が続く場合
- 空室や修繕が一時的に重なる場合
- 修繕範囲や管理方法を見直す場合
将来の金利、空室、工事費を確定値として作らず、確認済みの金額と仮定を区別します。
5. 繰上返済や借換えは条件をそろえて比べる
繰上返済や借換えを検討する場合、表示された金利だけでなく、手数料、違約金、担保、保証、諸費用、審査、借入期間を含めます。
| 比較項目 | 現在の借入れ | 候補 |
|---|---|---|
| 適用金利・条件 | ||
| 借入残高 | ||
| 残存・新規期間 | ||
| 毎月返済額 | ||
| 手数料・違約金 | ||
| 担保・保証 | ||
| 審査・実行予定 |
事前相談、仮審査、本審査、融資実行は同じ状態ではありません。候補の融資が確定する前に、現在の契約変更や売却予定を確定しないよう整理します。
6. 保有・修繕・売却を同じ資料で比較する
| 選択肢 | 確認事項 |
|---|---|
| 保有を続ける | 現在入金、返済、管理、修繕、手元資金 |
| 修繕して運用する | 工事費、回収期間、空室、返済との重なり |
| 管理方法を変える | 委託費、対応範囲、所有者の負担 |
| 仲介・直接買取を比較 | 査定価格、残債、費用、決済時期、手取り |
金利が上がれば売る、借換えれば有利、修繕すれば収益が戻る、といった結論を先に置きません。現在の契約と確認済みの数字を基準に比較します。
返済後に残る金額を確認する場合は、残債・売却費用・手取りを分ける順番も確認できます。
修繕や空室と返済条件が重なる時期は、売却時期を同じ時間軸で比較する方法で整理します。
金融機関へ確認する項目
- 金利種別と適用条件
- 基準金利と自分の適用金利
- 条件変更の開始日
- 返済額と計算方法
- 融資期間と最終返済日
- 繰上返済、全額返済の手数料
- 固定期間終了時の扱い
- 担保、保証、団体信用生命保険
- 回答内容の基準日と有効期間
相談前に用意する資料
- 金銭消費貸借契約書
- 最新の返済予定表
- 金融機関からの案内
- 借入残高証明
- レントロールと現在の入金記録
- 管理費、税、保険、修繕履歴
- 今後の修繕・退去・更新予定
- 売却を比較する場合は査定条件と概算費用
よくあるご質問
Q1. 金利が上がると、毎月の返済はどのくらい増えますか。
借入残高・残りの期間・返済方法で変わります。たとえば残高3,000万円・残り20年の元利均等返済で金利が1%上がると、毎月の返済はおおむね1万数千円増える計算になりますが、契約ごとに違うため、金融機関に新しい返済予定表を出してもらって確かめてください。
Q2. 金利が上がったら、売ったほうがよいですか。
金利だけでは決められません。毎月の返済増と、現在の入金、これからの修繕、空室の見込みを同じ期間で並べ、保有・借換え・売却の手取りを比べます。返済が家賃収入を上回る月が続く見込みなら、早めに並べて決める段階です。
Q3. 借換えは、何を比べますか。
金利だけでなく、手数料・保証料・抵当権の設定費用・残りの期間・団体信用生命保険の条件をそろえて比べます。借換えの費用で金利差の効果が消えることがあるため、総返済額と毎月の額の両方で見ます。
まとめ
収益物件ローンの条件が変わる時は、金利の数字だけでなく、適用開始日、返済方法、毎月・年間・残存期間の資金繰りを確認します。さらに、修繕、空室、管理負担が重なる場合を分けて整理します。
当社では、売却を決める前の段階から、現在の返済、修繕、入居状況、残債を整理し、保有、仲介、直接買取を比較するための資料づくりをご相談いただけます。融資条件の確定は金融機関へ、税務・法務の判断は各専門家へご確認ください。