 株式会社IR不動産コンサルティング

収益物件の相談では、最初からすべての資料がそろっている必要はありません。ただし、確認済みの数字、古い資料、口頭で聞いた内容、まだ分からない項目が混ざると、保有・修繕・売却の比較が難しくなります。
資料を7分類に分け、あるもの、ないもの、再取得するものを整理します。
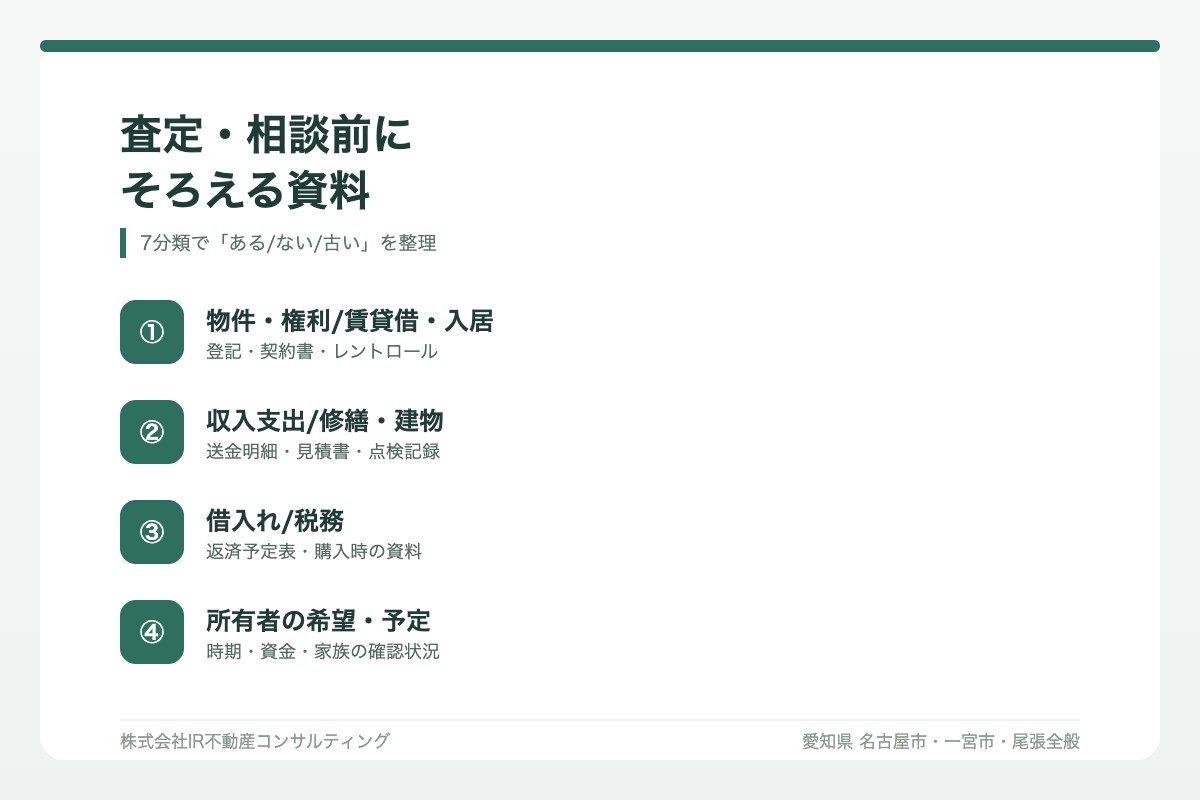
1. 物件と権利の資料
- 登記事項証明書
- 公図、測量図、建物図面等
- 売買契約書、重要事項説明書
- 物件状況報告書、付帯設備表
- 境界や越境に関する資料
古い資料は捨てず、作成日と現在も同じかを確認します。権利関係や境界は資料だけで確定できない場合があります。
2. 賃貸借と入居の資料
- レントロール
- 賃貸借契約書
- 更新、解約、退去予定
- 滞納、フリーレント、預り金
- 現在の募集条件
契約賃料、現在入金、募集賃料、満室想定を同じ数字として扱わないことが重要です。
3. 収入と支出の資料
- 管理会社の送金明細
- 管理費、清掃、点検等の請求
- 電気、水道、保険、税の資料
- 原状回復、募集、広告等の費用
- 直近の収支表
月額と年額、税込と税抜、物件全体と一室分を分けます。
4. 修繕と建物状態の資料
- 修繕履歴
- 現在の見積書
- 点検報告、写真
- 保証書、設備一覧
- 未対応の故障や不具合
見積りは工事範囲、見積日、緊急度を確認します。購入時に聞いた金額がある場合は、誰の説明か、書面にあるか、現在の見積りと範囲が同じかを分けます。
5. 借入れの資料
- 返済予定表
- 現在残高が分かる資料
- 金利や固定期間の条件
- 繰上返済、一括返済の条件
- 担保に関する資料
決済日の一括返済額は、必要に応じて金融機関へ確認します。現在残高だけで売却後の手取りを確定しません。
返済・費用・精算後の金額は、残債と手取りを分けて確認する順番で整理できます。
6. 税務確認に使う資料
- 購入代金と購入費用の資料
- 建物・土地の内訳
- 減価償却に関する資料
- 修繕・資本的支出の記録
- 売却準備費用の資料
税額は物件と所有者の条件で変わります。資料を整理したうえで税理士へ確認します。
7. 所有者の希望と予定
- 売却を考えた理由
- 希望時期
- 管理を続けられる期間
- 修繕に使える資金
- 売却後の資金目的
- 家族や共同所有者との確認状況
希望は契約条件と同じではありません。優先したいことと、変更できる条件を分けます。
資料整理表
| 分類 | ある | 古い・要更新 | ない | 確認先 |
|---|---|---|---|---|
| 物件・権利 | ||||
| 賃貸借・入居 | ||||
| 収入・支出 | ||||
| 修繕・建物 | ||||
| 借入れ | ||||
| 税務 | ||||
| 希望・予定 |
資料がない場合
資料がないこと自体を隠さず、「未取得」「紛失」「口頭説明のみ」「確認先不明」に分けます。取得先が分かるものは、管理会社、金融機関、法務局、保険会社、施工会社、専門家などへ確認します。
確認前の内容を事実として査定や公開説明に使わないことが大切です。
資料をそろえた後は、会社ごとに査定価格が違う理由を同じ条件で比較します。
まとめ
査定・相談前の資料は、物件・権利、賃貸借、収支、修繕、借入れ、税務、希望の7分類で整理します。全部そろえることより、確認済み、古い、ない、確認先を区別することが重要です。
当社では、売却方法を決める前の資料整理からご相談を承ります。